
07.02.2024
 11 Min.


 MagazinGold lagern im Schließfach: Kosten, Versicherung, Risiken
Über die Weihnachtsfeiertage 2025 bohrten sich Einbrecher in den Tresorraum der Sparkasse in Gelsenkirchen-Buer und brachen mehr als 3.000 Schließfächer auf. Viele Kunden erfuhren erst danach, dass die Bank vertraglich nur bis 10.300 Euro je Fach haftet – beim heutigen Goldpreis ist das weniger als der Wert eines einzigen 100-Gramm-Barrens. Gold im Schließfach kann trotzdem eine gute Lösung sein. Entscheidend ist, dass Sie Kosten, tatsächlichen Versicherungsschutz und Risiken kennen, bevor Sie Ihr Edelmetall einem Dritten anvertrauen.
Das Wichtigste in Kürze
Ein Bankschließfach ist rechtlich ein Mietvertrag: Sie mieten ein verschließbares Fach im Tresorraum, die Bank stellt Raum, Sicherheitstechnik und Zugangskontrolle. Was Sie hineinlegen, erfährt sie nicht. Geöffnet wird das Fach meist nur mit zwei Schlüsseln, dem der Bank und Ihrem eigenen. Vor jedem Besuch weisen Sie sich aus und unterschreiben, danach sind Sie mit Ihrem Fach allein.
Für Gold ist ein Schließfach räumlich fast immer groß genug. Bei einer Dichte von 19,3 Gramm je Kubikzentimeter nimmt ein Kilogramm Gold nur rund 52 Kubikzentimeter ein – das kleinste Fach vieler Sparkassen bietet mit 7.000 Kubikzentimetern ein Vielfaches davon. Der Engpass ist deshalb selten der Platz, sondern fast immer der Versicherungsschutz. Dazu später mehr.
Neben Banken und Sparkassen vermieten auch bankunabhängige Wertlager Schließfächer. Wer sein Edelmetall außer Haus lagern möchte, hat grundsätzlich drei Möglichkeiten:
Der Weg ins Fach beginnt meist mit der Lieferung nach Hause. Kettner Edelmetalle versendet jede Bestellung zu 100 Prozent versichert, ab der Haustür liegt die Verantwortung dann bei Ihnen. Wer sein Gold anschließend ins Schließfach bringt, sollte den Transport nicht ankündigen und keine feste Routine entwickeln.
Was ein Schließfach kostet, hängt von Größe, Region und vor allem vom Anbieter ab. Die Stiftung Warentest ermittelte 2024 für kleine Fächer Jahresmieten zwischen 35 und rund 120 Euro. Die aktuellen Preislisten zeigen, wie weit die Spanne inzwischen reicht: Die Sparkasse Minden-Lübbecke beginnt bei 60 Euro im Jahr, die Stadtsparkasse München verlangt je nach Größe 70, 100 oder 160 Euro, die Berliner Sparkasse 129 Euro für das kleinste Fach mit 7.000 Kubikzentimetern. Bei der Deutschen Bank starten die Preise bei 145,90 Euro.
Hinzu kommen Kosten, die in keiner Preisliste stehen. Vergibt die Bank Fächer nur an eigene Kunden, zahlen Sie für das Girokonto mit; die Berliner Sparkasse etwa setzt eine Kundenbeziehung von mindestens drei Monaten voraus. Und wer mehr Gold einlagert, als die Grundhaftung abdeckt, braucht eine Zusatzversicherung, deren Prämie sich nach der Versicherungssumme richtet.
Schließfach-Kosten 2026 im Vergleich
Jahresmiete und enthaltener Schutz bei ausgewählten Anbietern
| Anbieter | Fachgröße | Miete pro Jahr | Schutz inklusive |
|---|---|---|---|
| Sparkasse Minden-Lübbecke | kleinstes Fach | ab 60 € | keine Angabe |
| Stadtsparkasse München | klein bis groß | 70 bis 160 € | keine Angabe |
| Berliner Sparkasse | 7.000 ccm bis Sondergröße | 129 bis 429 € | bis 15.000 € inkl. Bargeld |
| Deutsche Bank | ab 9.000 ccm | 145,90 bis 749,90 € | keine Inhaltsversicherung |
| Trisor (bankunabhängig) | je nach Größe | 179,40 bis 479,40 € | 5.000 € |
| Asservato (bankunabhängig) | kleinstes Fach | ab 288 € | 10.000 € |
Stand: November 2026. Angaben laut Finanztip (10.11.2026), Capital und Preisverzeichnissen der Anbieter; Monatspreise auf das Jahr hochgerechnet. „Keine Angabe“ = in der Quelle nicht ausgewiesen. Zusatzversicherungen kosten extra.
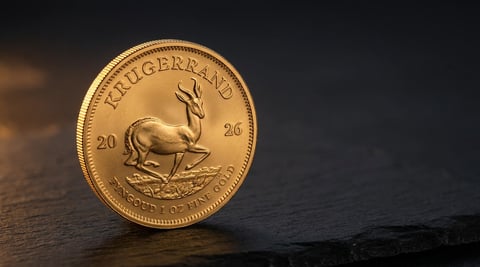
Für das Schließfach eignen sich kompakte, weltweit bekannte Formate wie 100-Gramm-Goldbarren oder Anlagemünzen wie der Krügerrand. Bedenken Sie dabei: Schon ein einzelner 100-Gramm-Barren kostet derzeit (November 2026) mehr als 12.000 Euro und übersteigt damit die Standardhaftung vieler Sparkassen.
Der wichtigste Satz im Schließfachvertrag steht meist im Kleingedruckten: Die Bank haftet für den Inhalt nur bis zu einer festen Obergrenze – es sei denn, sie hat ihre Pflichten verletzt, etwa bei der Sicherung des Tresorraums. Laut Sparkassen-Finanzgruppe liegen diese Haftungsgrenzen häufig bei 10.000 bis 15.000 Euro. Die Verbraucherzentrale nennt eine Spanne von etwa 2.500 bis 50.000 Euro, manche Verträge enthalten überhaupt keinen Schutz. Bei der Deutschen Bank, aber auch bei mehreren Volksbanken ist laut Capital keine Inhaltsversicherung im Mietpreis enthalten.
Für Goldbesitzer ist das eine unbequeme Rechnung. Beim aktuellen Kurs reicht eine Grundhaftung von 10.000 Euro nicht einmal für 100 Gramm Gold. Wer eine Handvoll Unzen oder einige Barren einlagert, ist ohne Zusatzversicherung schnell unterversichert. Eine solche Police können Sie über die Bank oder bei einem spezialisierten Versicherer abschließen. Manche Hausratversicherungen schließen Wertsachen im Bankschließfach zudem über die Außenversicherung ein, allerdings meist mit engen Wertgrenzen.
Vor dem Vertragsabschluss sollten Sie diese Punkte klären:
Versicherungssumme regelmäßig prüfen
Die Haftungsgrenze gilt in der Regel je Fach, nicht je Kunde, und schließt häufig auch Bargeld ein. Steigt der Goldpreis, wächst der Wert Ihres Fachs, die Versicherungssumme aber nicht automatisch mit. Prüfen Sie den Schutz deshalb mindestens einmal im Jahr und nach jedem Zukauf.
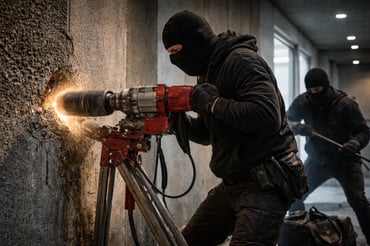
Wie schnell diese Grenzen zum Problem werden, zeigte sich Ende 2025 in Gelsenkirchen. Über die Weihnachtsfeiertage gelangten Täter über die Tiefgarage in einen Archivraum der Sparkassenfiliale in Buer und drangen von dort mit einem Spezialbohrer in den Tresorraum ein. Laut Handelsblatt brachen sie mehr als 95 Prozent der 3.250 vermieteten Schließfächer auf, rund 2.700 Kunden waren betroffen. Während der Feiertage hatte zwar ein Brandmeldealarm ausgelöst, die Einsatzkräfte fanden damals jedoch nichts Auffälliges.
Die Polizei bezifferte den Schaden zunächst auf einen mittleren zweistelligen Millionenbetrag (WDR), spätere Schätzungen reichen laut dpa bis in den dreistelligen Millionenbereich. Vertraglich ersetzt die Sparkasse jedoch höchstens 10.300 Euro je Fach – einschließlich Bargeld. Laut Capital vertritt der Anwalt Burkhard Benecken rund 50 Geschädigte; vielen von ihnen sei diese Höchstgrenze nicht bewusst gewesen.
3.250
vermietete Schließfächer in der Filiale
über 95 %
davon aufgebrochen
10.300 €
vertragliche Höchstentschädigung je Fach
rund 2.700
betroffene Kunden
Seitdem beschäftigt der Fall die Gerichte. Im August 2026 lagen der Sparkasse nach eigenen Angaben 18 Klagen auf vollen Schadensersatz vor. Die Kläger werfen der Bank Sicherheitsmängel vor, die Sparkasse weist das zurück und verweist auf weit mehr als 100 Auszahlungen an Betroffene. Laut Verbraucherzentrale (Stand: November 2026) prüft ein Sachverständiger, ob der Tresorraum dem Stand der Technik entsprach. Nur wenn die Bank ihre Pflichten verletzt hat, haftet sie über die vertragliche Grenze hinaus – und auch dann müssen Kunden den Inhalt ihres Fachs mindestens glaubhaft darlegen.
Gelsenkirchen ist kein Einzelfall. Im Dezember 2024 räumten Täter in einer Filiale der Deutschen Bank in Lübeck 371 Schließfächer aus, der Schaden lag laut Handelsblatt bei mehr als 18 Millionen Euro. Im August 2021 traf es eine Haspa-Filiale in Norderstedt mit rund 650 Fächern und einem Schaden von über zehn Millionen Euro. Eine ausführliche Analyse lesen Sie in unserem Beitrag Was der Tresor-Coup von Gelsenkirchen Goldanlegern brutal vor Augen führt.
Aus diesen Fällen lassen sich fünf Lehren für jeden ableiten, der Gold im Schließfach lagert:
Unsere Einschätzung
Banken vermieten Ihnen einen Platz im Tresor, das Risiko für Ihr Vermögen übernehmen sie nur in engen Grenzen. Gelsenkirchen hat gezeigt, wie groß die Lücke zwischen dem Gefühl von Sicherheit und der vertraglichen Haftung sein kann. Daraus folgt für uns nicht, dass Gold im Schließfach falsch ist – wohl aber, dass Sie sich nicht auf das Wort „Tresor“ verlassen sollten. Wer sein Edelmetall schützen will, kennt die Haftungsgrenze, versichert den tatsächlichen Wert und behält die Belege selbst in der Hand.
Das Prinzip des Schließfachs ist zugleich seine Schwachstelle: Niemand außer Ihnen weiß, was darin liegt. Kommt es zum Schaden, müssen Sie gegenüber Bank und Versicherer belegen, was Sie eingelagert haben. Verbraucherschützer und Juristen raten seit dem Einbruch in Gelsenkirchen, den Inhalt lückenlos zu dokumentieren und die Unterlagen getrennt vom Fach aufzubewahren. Liegen die Belege im selben Fach, sind sie im Ernstfall mit verschwunden.
Eine belastbare Dokumentation umfasst:
Ein Vorteil des Online-Kaufs: Sie erhalten zu jeder Bestellung eine Rechnung mit Produktbezeichnung, Menge und Datum. Heben Sie diese Belege auf, auch für private Käufe und Verkäufe. Für Gold aus Erbschaften oder älteren Tafelgeschäften ohne Rechnung helfen Fotos, ein Wertgutachten und eine schriftliche Erklärung, woher das Metall stammt.
Ja. In Deutschland gibt es keine Pflicht, Gold anzumelden oder in einem bestimmten Behältnis aufzubewahren. Viele Anleger schätzen gerade den direkten Zugriff: Das Metall ist jederzeit erreichbar, unabhängig von Öffnungszeiten und ohne Eintrag in einem Register. Nicht wenige Goldbesitzer teilen ihren Bestand deshalb auf – ein Teil liegt zu Hause, ein Teil im Schließfach.
Zu Hause tragen Sie die Risiken allerdings selbst. Einbrecher suchen gezielt nach leicht verkäuflichen Wertsachen, und das Schlafzimmer ist dabei nach Erfahrung von Dominik Kettner der erste Anlaufpunkt. Billige Möbeltresore lassen sich aufhebeln oder mitnehmen, nicht jeder Tresor übersteht einen Brand, und stirbt der Besitzer unerwartet, weiß oft niemand, wo das Gold liegt. Hausratversicherungen ersetzen Wertsachen zudem nur bis zu bestimmten Grenzen, die außerhalb eines zertifizierten Wertschutzschranks deutlich niedriger ausfallen. Wie Sie diese Gefahren eingrenzen, lesen Sie in unserem Ratgeber Gold sicher lagern.
Manche Goldbesitzer gehen noch einen Schritt weiter und vergraben einen Teil ihres Bestands auf dem eigenen Grundstück. Gold korrodiert nicht und übersteht Jahrzehnte im Boden unbeschadet. Entscheidend sind ein geeigneter Behälter, ein Ort, den Sie auch Jahre später sicher wiederfinden, und eine Vertrauensperson, die im Erbfall Bescheid weiß. Anleitungen und typische Fehler finden Sie in unserem Beitrag Gold richtig vergraben.
Welche Verstecke Sie meiden sollten – und warum er selbst das Bankschließfach dazuzählt –, erklärt Dominik Kettner in diesem kurzen Video:
Mehr Ideen für sichere Verstecke finden Sie in unserem kostenlosen Ratgeber mit neun Verstecken für Gold und Silber:
Ob zu Hause oder im Fach: Münzkapseln und passende Aufbewahrungsboxen aus dem Münzzubehör schützen Münzen und Goldbarren vor Kratzern und Fingerabdrücken und halten den Bestand übersichtlich.
Ein allgemeines Meldesystem, das Goldkäufe automatisch an das Finanzamt weiterleitet, gibt es in Deutschland nicht. Pflichten ergeben sich aus dem Geldwäschegesetz: Bei Bargeschäften ab 2.000 Euro muss der Händler Sie identifizieren (§ 10 Abs. 6a GwG), das gilt auch, wenn Sie Gold an einen Händler verkaufen. Bis 2019 lag diese Schwelle noch bei 10.000 Euro. Mehrere Käufe, die zusammenzuhängen scheinen, werden zusammengerechnet (§ 1 Abs. 5 GwG). Hat ein Händler einen Geldwäscheverdacht, muss er unabhängig vom Betrag eine Meldung an die Financial Intelligence Unit abgeben (§ 43 GwG).
Beim Online-Kauf kennt der Händler Ihren Namen und Ihre Lieferadresse ohnehin, und Ihre Bank sieht die Überweisung. Ab dem 10. Juli 2027 gilt zudem die EU-Geldwäscheverordnung: Händler dürfen dann Bargeld nur noch bis 10.000 Euro je Geschäft annehmen (Art. 80), Edelmetallhändler müssen Kunden bei gelegentlichen Bargeschäften ab 3.000 Euro identifizieren (Art. 19).
Die Bank weiß nicht, was in Ihrem Schließfach liegt. Dass Sie eines gemietet haben, ist dagegen kein Geheimnis. Seit der Umsetzung der fünften EU-Geldwäscherichtlinie Anfang 2020 müssen Kreditinstitute auch Schließfächer in ihre Datei nach § 24c Kreditwesengesetz aufnehmen – mit Fachnummer, Datum von Eröffnung und Auflösung sowie Name, Anschrift und Geburtsdatum des Mieters. Diese Daten können die BaFin, etwa für Strafverfolgungsbehörden, und über das Bundeszentralamt für Steuern auch Finanzämter, Sozialbehörden und Gerichtsvollzieher abrufen (§ 93b Abgabenordnung). Der Inhalt des Fachs steht nicht darin.
Stirbt der Mieter, muss die Bank dem zuständigen Erbschaftsteuer-Finanzamt binnen eines Monats melden, welche Vermögensgegenstände sie für ihn verwahrt hat (§ 33 ErbStG). Dazu gehört auch das Schließfach. Gold, das ausschließlich zu Hause lagert, taucht in dieser Meldung naturgemäß nicht auf; es gehört trotzdem zum Nachlass und muss von den Erben in der Erbschaftsteuererklärung angegeben werden.
Ein Gesetz, das Behörden erlaubt, Schließfächer pauschal zu öffnen, gibt es nicht. Zugriff ist nur im Einzelfall und auf gesetzlicher Grundlage möglich. Betreibt ein Gläubiger die Zwangsvollstreckung gegen Sie, kann er Ihren Anspruch auf Zutritt zum Fach pfänden lassen; der Gerichtsvollzieher darf das Fach dann öffnen und den Inhalt pfänden (§ 857 ZPO, Landgericht München II, Beschluss vom 9. Mai 2022, Az. 6 T 1549/22). Im Strafverfahren, auch bei Ermittlungen der Steuerfahndung, kann ein Schließfach bei einer Durchsuchung geöffnet werden, die in der Regel ein Richter anordnen muss.
Unsere Einschätzung
Offiziell dienen Kontenabruf, Identifizierungspflichten und Bargeldgrenzen der Bekämpfung von Geldwäsche. Tatsächlich erfassen sie jeden Bürger, der ein Schließfach mietet oder Gold bar kauft. Seit 2020 stehen Schließfächer im Register, die Schwelle für anonyme Edelmetallkäufe sank im selben Jahr von 10.000 auf 2.000 Euro, und 2027 kommt die EU-weite Bargeldgrenze. Wir halten es für wahrscheinlich, dass diese Entwicklung weitergeht. Ein gemietetes Fach ist deshalb kein verborgener, sondern ein registrierter Ort. Wer Wert auf Privatsphäre legt, sollte das bei der Aufteilung seines Bestands berücksichtigen – legal und im Einklang mit seinen steuerlichen Pflichten.
Was passiert mit dem Gold, wenn die Bank zahlungsunfähig wird? Beim Schließfach ist die Antwort eindeutig: Sie haben nur ein Fach gemietet, das Gold darin bleibt Ihr Eigentum und gehört nicht zur Insolvenzmasse der Bank. Sie können es nach § 47 Insolvenzordnung aussondern lassen, der Insolvenzverwalter muss es herausgeben. Bis dahin kann allerdings Zeit vergehen, in der Sie keinen Zugriff haben. Der Begriff „Sondervermögen“, der in diesem Zusammenhang oft fällt, ist übrigens unpassend: Er bezeichnet rechtlich Investmentfonds, nicht den Inhalt eines Schließfachs.
Komplizierter wird es, wenn Sie kein Fach mieten, sondern Ihr Edelmetall einem Händler oder Lagerdienstleister zur Verwahrung übergeben. Dann entscheidet die vertraglich vereinbarte Verwahrart darüber, welche Rechte Sie im Ernstfall haben.
Verwahrarten im Vergleich
Eigentum und Rechte bei einer Insolvenz des Verwahrers
| Verwahrart | Ihr Recht am Metall | Bei Insolvenz des Verwahrers | Risiko |
|---|---|---|---|
| Einzelverwahrung | Alleineigentum an bestimmten Barren oder Münzen, meist über Seriennummern zugeordnet | Aussonderung genau dieser Stücke (§ 47 InsO) | gering |
| Sammelverwahrung | Miteigentum nach Bruchteilen am Gesamtbestand (§§ 947, 948, 1008 BGB) | Aussonderung des Anteils möglich, aber aufwendiger; hängt davon ab, dass der Bestand vollständig vorhanden ist | mittel |
| Lieferanspruch | kein Eigentum, nur ein vertraglicher Anspruch auf Rückgabe gleicher Art und Menge (§ 700 BGB) | Forderung zur Insolvenztabelle, Auszahlung nur in Höhe der Quote (§ 38 InsO) | hoch |
Rechtliche Einordnung nach BGB und InsO; maßgeblich ist stets der konkrete Verwahrvertrag.
Bei der Einzelverwahrung erwerben Sie Alleineigentum an genau bestimmten Barren oder Münzen. Die Stücke lagern getrennt und sind Ihnen über Barrennummern oder ein Verzeichnis eindeutig zugeordnet. Bei der Sammelverwahrung liegt Ihr Metall zusammen mit dem anderer Kunden, Sie besitzen einen Bruchteil am Gesamtbestand. Das ist rechtlich ebenfalls Eigentum, im Ernstfall aber schwerer durchzusetzen, vor allem wenn Bestände fehlen. Am schwächsten ist Ihre Position, wenn der Vertrag Ihnen nur einen Anspruch auf Lieferung einräumt: Dann gehört das Metall dem Verwahrer, und Sie stehen in dessen Insolvenz in einer Reihe mit allen anderen Gläubigern.
Darauf sollten Sie im Verwahrvertrag achten:
Vorteile
Nachteile
Wer sich für ein Schließfach entscheidet, sollte die Angebote nicht nur nach dem Preis vergleichen. Gehen Sie diese Punkte der Reihe nach durch:
Ein Punkt, der in keiner Checkliste der Banken auftaucht: In einer Finanzkrise kann der Zugang zum Fach plötzlich davon abhängen, ob die Bank überhaupt öffnet. In Zypern blieben die Banken im März 2013 fast zwei Wochen geschlossen. Wer einen Teil seines Goldes für den Notfall griffbereit haben möchte, sollte diesen Teil an einem Ort aufbewahren, den er jederzeit erreicht.
Manche Anleger lagern Gold bewusst in der Schweiz oder in Liechtenstein, um einen Teil ihres Vermögens einer anderen Rechtsordnung zu unterstellen. Das kann ein Baustein der Streuung sein, hat aber Nebenwirkungen: Der Weg zum Fach ist weit, und beim Grenzübertritt gelten Zollvorschriften. Seit Juni 2021 zählen Goldmünzen mit mindestens 90 Prozent Goldgehalt und Barren ab 99,5 Prozent Feinheit in der EU zu den Barmitteln; ab 10.000 Euro müssen Sie sie beim Verlassen oder Betreten der EU anmelden (Verordnung (EU) 2018/1672). Steuerlich ändert der Lagerort nichts: Gewinne aus physischem Gold sind nach mehr als einem Jahr Haltedauer steuerfrei, unabhängig davon, wo es liegt (§ 23 EStG). Was Sie bei Ein- und Ausfuhr beachten müssen, lesen Sie im Beitrag Mit Gold durch den Zoll.
An Ihr Schließfach kommen grundsätzlich nur Sie selbst und Personen, denen Sie eine Vollmacht erteilt haben. Sinnvoll ist eine Vollmacht, die über den Tod hinaus gilt: Sie erspart den Angehörigen eine oft langwierige Wartezeit. Ohne Vollmacht verlangt die Bank in der Regel einen Erbschein oder ein eröffnetes notarielles Testament, bevor sie die Erben an das Fach lässt. Hinterlegen Sie Ihre Inventarliste so, dass Ihre Erben sie finden – sonst wissen sie womöglich nicht einmal, dass es das Fach gibt.
Kleine Bankschließfächer kosten je nach Bank und Region meist zwischen rund 60 und 250 Euro im Jahr. Die Berliner Sparkasse verlangt ab 129 Euro, die Deutsche Bank ab 145,90 Euro, bankunabhängige Anbieter liegen oft darüber (Stand: November 2026). Hinzu kommen gegebenenfalls eine Zusatzversicherung und Kontoführungsgebühren.
Nein. Ohne eigenes Verschulden haftet die Bank nur bis zur vertraglichen Grenze, häufig 10.000 bis 15.000 Euro je Fach. Manche Banken schließen gar keine Inhaltsversicherung ein. Für größere Goldbestände brauchen Sie eine Zusatzversicherung über die Bank oder einen Versicherer.
Platz ist selten das Problem. Ein Kilogramm Gold hat ein Volumen von nur rund 52 Kubikzentimetern, ein kleines Fach bietet oft 7.000 Kubikzentimeter und mehr. Begrenzend ist in der Praxis die Versicherungssumme, nicht der Raum.
Nicht ohne Weiteres. Über den Kontenabruf kann das Finanzamt erfahren, dass Sie ein Schließfach gemietet haben, den Inhalt erfährt es dadurch nicht. Geöffnet werden kann ein Fach nur im Einzelfall, etwa bei einer Zwangsvollstreckung durch den Gerichtsvollzieher oder bei einer Durchsuchung im Strafverfahren, die in der Regel ein Richter anordnet.
Der Inhalt eines Schließfachs bleibt Ihr Eigentum und fällt nicht in die Insolvenzmasse. Sie können ihn nach § 47 InsO aussondern lassen. Bis der Insolvenzverwalter das Fach freigibt, kann aber einige Zeit vergehen.
Mit Kaufrechnungen, Kontoauszügen, Fotos, einer datierten Inventarliste mit Seriennummern und gegebenenfalls Zeugen. Bewahren Sie diese Unterlagen getrennt vom Fach auf, am besten an zwei verschiedenen Orten.
Nein. Für privat gelagertes Gold gibt es in Deutschland keine Melde- oder Registrierungspflicht. Im Erbfall gehört es aber zum Nachlass und muss gegenüber dem Finanzamt angegeben werden.
Bei der Einzelverwahrung gehören Ihnen bestimmte, getrennt gelagerte Barren oder Münzen allein. Bei der Sammelverwahrung besitzen Sie einen Bruchteil an einem gemeinsamen Bestand. Beides ist Eigentum, die Einzelverwahrung lässt sich bei einer Insolvenz des Verwahrers aber einfacher durchsetzen.
Quellen: WDR (30.12.2025); Handelsblatt (Berichte zu Gelsenkirchen-Buer, Lübeck und Norderstedt); dpa-Meldung vom 15.08.2026 (via RTL West); Capital (08.01.2026); Verbraucherzentrale, Informationen zum Schließfach-Einbruch in Gelsenkirchen (Stand 17.11.2026); Finanztip, Schließfach-Vergleich (Stand 10.11.2026); Preisverzeichnisse Berliner Sparkasse, Deutsche Bank, Trisor, Asservato; sparkasse.de; Stiftung Warentest (2024, via WDR); Bundeszentralamt für Steuern, Kontenabrufverfahren; § 24c KWG; § 93b AO; § 33 ErbStG; §§ 1 Abs. 5, 10 Abs. 6a, 43 GwG; Verordnung (EU) 2024/1624, Art. 19 und 80; Verordnung (EU) 2018/1672; §§ 38, 47 InsO; §§ 695, 700, 947, 948, 1008 BGB; § 475b HGB; § 857 ZPO; LG München II, Beschluss vom 09.05.2022, Az. 6 T 1549/22; § 23 EStG.
Kostenloses Live-Webinar
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau11 Min.
 24 Min.
 28 Min.
 24 Min.
 17 Min.
 3 Min.
 14 Min.
 22 Min.